Comment mobiliser ses stocks pour financer son besoin en fonds de roulement ?
Pour beaucoup de PME et d’ETI, les stocks constituent le premier poste du besoin en fonds de roulement (BFR). Matières premières, produits en cours, marchandises prêtes à la vente : ces actifs immobilisent une trésorerie importante avant de générer le moindre encaissement.
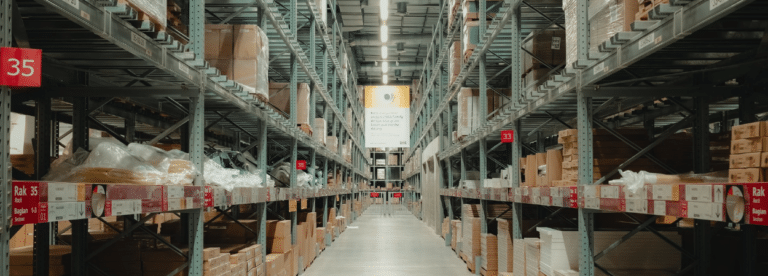
Ils ont pourtant une existence physique et une valeur réelle, identifiable et contrôlable, qui peuvent contribuer à sécuriser une demande de crédit grâce à une garantie sur stock. Cette sûreté réelle permet à la banque de sécuriser le financement qu’elle accorde et de couvrir une partie de son risque.
Cet article s’adresse aux dirigeants, DAF et responsables financiers qui cherchent à financer leur BFR sans fragiliser leur trésorerie d’entreprise. Il explique pourquoi les stocks pèsent sur le BFR, dans quelles situations un financement complémentaire devient nécessaire, et comment les stocks peuvent être apportés en garantie pour sécuriser un financement bancaire.
Pourquoi les stocks pèsent-ils autant sur le BFR ?
Les stocks représentent de l’argent déjà dépensé mais pas encore récupéré. Tant qu’une marchandise n’est pas vendue et payée par le client, sa valeur reste bloquée dans le cycle d’exploitation.
Le BFR se calcule simplement : BFR = Stocks + Créances clients − Dettes fournisseurs
Plus le stock est élevé et plus il tourne lentement, plus le BFR augmente.
Une entreprise qui achète ses matières trois mois avant de vendre ses produits finis, et qui accorde ensuite soixante jours de délai de paiement à ses clients, doit financer près de cinq mois d’activité avec ses propres ressources ou avec des financements externes.
Certains secteurs sont structurellement exposés : négoce, distribution, industrie, agroalimentaire, vins et spiritueux, matériaux, équipements saisonniers.
Dans ces activités, le stock n’est pas une anomalie de gestion mais une condition du métier. Il faut le détenir pour servir les clients, sécuriser les approvisionnements ou laisser mûrir le produit.
Dans quelles situations faut-il financer son BFR ?
Le besoin de financement complémentaire apparaît dès que le BFR progresse plus vite que la capacité de l’entreprise à le couvrir par ses fonds propres et sa trésorerie disponible.
Quatre situations reviennent fréquemment.
La croissance de l’activité
Paradoxalement, une entreprise qui vend davantage peut manquer de trésorerie. Chaque hausse du chiffre d’affaires exige d’acheter plus, de stocker plus et de porter davantage de créances clients.
Sans financement adapté, la croissance consomme la trésorerie plus vite qu’elle ne la génère.
La saisonnalité
Jouets, articles de sport d’hiver, jardinage, produits festifs : de nombreuses entreprises constituent leurs stocks plusieurs mois avant le pic de ventes.
Le BFR atteint alors un sommet ponctuel qu’il serait coûteux de financer en permanence avec des capitaux propres.
L’augmentation volontaire des stocks
Une entreprise peut choisir de renforcer ses stocks pour :
- Sécuriser ses approvisionnements face à des tensions sur les matières premières.
- Profiter d’un prix d’achat avantageux.
- Réduire ses délais de livraison.
Cette décision stratégique a un coût immédiat sur la trésorerie.
La tension de trésorerie
Un retard de paiement d’un client important, un raccourcissement des délais fournisseurs ou un ralentissement des ventes peuvent faire basculer une trésorerie équilibrée dans le rouge.
Le financement du BFR sert alors à passer un cap sans interrompre l’exploitation.
Comment les stocks peuvent-ils sécuriser un financement bancaire ?
Les stocks peuvent être apportés en garantie d’un crédit sous la forme d’une sûreté réelle.
Il est important de bien distinguer les rôles : le financement est accordé par l’établissement bancaire, tandis que la garantie sur stock permet de sécuriser ce financement et de couvrir une partie du risque pris par la banque.
C’est le principe du financement sur stock.
Pour une banque, accorder un crédit de trésorerie revient à évaluer un risque. Les garanties classiques, comme la caution personnelle du dirigeant ou l’hypothèque, ne sont pas toujours disponibles ou suffisantes.
Les stocks offrent une alternative intéressante :
- Ils existent physiquement.
- Ils peuvent être identifiés et contrôlés.
- Ils sont directement liés à l’activité financée.
Le montant du financement et le niveau de stocks apportés en garantie sont définis au cas par cas, selon les caractéristiques du financement, la nature des marchandises et les conditions convenues entre l’entreprise et son établissement bancaire.
Comment fonctionne le gage sur stock ?
Le dispositif repose sur le gage : l’entreprise affecte tout ou partie de ses marchandises à la garantie d’un crédit. En cas de défaillance, le créancier dispose de droits sur ces biens.
En droit français, le gage de biens meubles corporels est régi par le Code civil.
Il peut être constitué avec ou sans dépossession, ce qui détermine la manière dont l’entreprise continue d’utiliser son stock.
Le gage sur stock sans dépossession
Les stocks restent dans leurs lieux habituels de stockage, sans isolement physique, et font l’objet d’un suivi et de contrôles réguliers.
Le gage sur stock avec dépossession
Les stocks concernés sont généralement isolés dans une zone dédiée, sur le site de l’entreprise ou dans un entrepôt, et placés sous le contrôle d’un tiers de confiance.
Dans les deux configurations, le dispositif peut être adapté au fonctionnement de l’entreprise afin de permettre, dans les conditions contractuellement prévues, la rotation, la substitution ou l’utilisation des marchandises.
Apporter ses stocks en garantie ne signifie donc pas les geler. L’entreprise peut continuer à exercer son activité et à faire vivre ses stocks, sans nécessairement perturber son fonctionnement opérationnel.
Le choix entre ces deux formules dépend du type de marchandises, de la rotation des stocks, de l’organisation logistique de l’entreprise et des exigences de la banque.
Les conditions précises sont fixées dans la convention de gage, qu’il est recommandé de faire relire par un conseil juridique.
Pourquoi faire appel à un tiers de confiance pour contrôler les stocks ?
Un tiers de confiance assure le suivi et le contrôle des stocks apportés en garantie. Il n’est pas le financeur : il intervient aux côtés de l’entreprise et de la banque pour donner à cette dernière une vision fiable et régulière de la garantie.
La principale difficulté d’un gage portant sur des stocks tient à sa nature mouvante : les quantités évoluent chaque jour au gré des achats, de la production et des ventes.
Sans dispositif de contrôle, la banque ne peut pas s’assurer que les marchandises engagées restent conformes au périmètre de la garantie convenu.
Des acteurs spécialisés comme Auxiga, expert de la garantie sur stock depuis plus de 50 ans, interviennent en qualité de tiers de confiance entre les entreprises et leurs partenaires bancaires.
Leur rôle consiste notamment à accompagner la mise en place des garanties, à assurer le suivi des stocks engagés et à réaliser des contrôles physiques réguliers pour contribuer à la sécurisation des financements.
Quelles sont les missions du tiers de confiance ?
Leur mission porte sur la réalité et la cohérence des stocks engagés, et non sur leur qualité ou leur valeur financière.
Elle consiste notamment à :
- Vérifier la présence physique des marchandises apportées en garantie.
- Contrôler leur nature et leurs quantités.
- Vérifier la cohérence entre les stocks constatés, les déclarations périodiques de l’entreprise et le périmètre de la garantie convenu avec la banque.
- Assurer le suivi documentaire et opérationnel de la garantie.
- Informer l’établissement bancaire des éventuels écarts ou incidents constatés.
Pour l’entreprise, ce contrôle indépendant renforce la crédibilité de son dossier et peut contribuer à faciliter l’octroi ou le maintien d’un financement, la décision restant celle de la banque.
Pour l’établissement bancaire, il apporte une meilleure visibilité sur la garantie et participe à la couverture de son risque.
C’est ce qui permet au dispositif de fonctionner dans la durée, y compris lorsque le stock reste utilisé au quotidien.
Comment préparer un projet de financement sur stock ?
Un dossier solide repose sur une bonne connaissance de ses propres stocks.
Avant d’approcher sa banque, l’entreprise a intérêt à rassembler plusieurs éléments :
- Un inventaire fiable et récent, avec la valorisation des marchandises.
- Les indicateurs de rotation des stocks et leur évolution sur plusieurs exercices.
- Un plan de trésorerie qui montre le besoin à couvrir, son montant et sa durée.
- Une description des conditions de stockage : lieux, assurances, traçabilité.
Cette préparation permet aussi d’identifier les catégories de stocks les plus adaptées à une garantie, et d’évaluer si un dispositif avec ou sans dépossession correspond le mieux à l’organisation logistique de l’entreprise.
Ce qu’il faut retenir sur le financement du BFR par les stocks
Les stocks ne sont pas seulement une charge qui alourdit le BFR. Bien suivis et contrôlés, ils deviennent un actif mobilisable pour sécuriser un financement bancaire, sans recourir systématiquement à des garanties personnelles.
Pour les entreprises dont le stock pèse lourd dans le bilan, intégrer cette option dans sa stratégie de financement mérite une analyse avec sa banque et ses conseils, à partir d’un état précis de ses besoins de trésorerie et de la nature de ses marchandises.
- Pourquoi les stocks pèsent-ils autant sur le BFR ?
- Dans quelles situations faut-il financer son BFR ?
- Comment les stocks peuvent-ils sécuriser un financement bancaire ?
- Comment fonctionne le gage sur stock ?
- Pourquoi faire appel à un tiers de confiance pour contrôler les stocks ?
- Quelles sont les missions du tiers de confiance ?
- Comment préparer un projet de financement sur stock ?
- Ce qu’il faut retenir sur le financement du BFR par les stocks

Legalstart, partenaire du Blog du Dirigeant, répond à tous vos besoins juridiques

Simple

Économique

Rapide

Besoin d’aide pour créer votre entreprise ?
Besoin de changer d’adresse ?
Besoin de protéger votre marque ?