Comment automatiser le recouvrement client sans froisser ses clients ?
Une facture émise n’est pas une vente encaissée. Entre les deux, le temps que met un client à payer pèse directement sur la trésorerie, et il se mesure : c’est le DSO (Days Sales Outstanding), le délai moyen de recouvrement des créances clients.
Le recouvrement client automatisé consiste à confier à un logiciel les relances répétitives, pour que l’équipe comptable se concentre sur les dossiers qui demandent un vrai échange. Bien conduit, il raccourcit le délai d’encaissement sans transformer chaque échéance en rapport de force. Cet article s’adresse aux dirigeants de TPE-PME et aux responsables administratifs et financiers. Il détaille une méthode en cinq étapes, de la facture elle-même jusqu’aux indicateurs à suivre.
Pourquoi le DSO dérape-t-il quand les relances restent manuelles ?
Le DSO dérape moins par mauvaise volonté des clients que par irrégularité des relances. Une relance manuelle part quand quelqu’un a le temps de l’écrire, et ce temps manque précisément en fin de mois, quand les factures s’accumulent.
Le calcul est simple : on rapporte l’encours clients au chiffre d’affaires TTC de la période, puis on multiplie par le nombre de jours de cette période. Une entreprise qui réalise 300 000 € TTC sur un trimestre de 90 jours et affiche 150 000 € de créances ouvertes présente un DSO de 45 jours. Chaque jour gagné libère de la trésorerie sans emprunt supplémentaire.
Le contexte n’aide pas les fournisseurs. Selon le rapport annuel 2025 de l’Observatoire des délais de paiement, remis en septembre 2026, le retard moyen de paiement des entreprises françaises atteignait 13,4 jours fin 2025, et seules 47 % d’entre elles payaient sans retard. Les entreprises de plus de 1 000 salariés dépassent 20 jours de retard moyen. Pour une PME qui travaille avec des grands comptes, attendre que le client paie de lui-même revient à accepter ces délais.
Étape 1 : comment préparer des factures qui se paient sans relance ?
Une partie des retards vient de la facture elle-même : bon de commande absent, mauvais destinataire, montant contesté. Aucune relance, automatisée ou non, ne corrige une facture que le client ne peut pas valider.
Trois vérifications précèdent donc toute automatisation. La facture mentionne la date d’échéance, le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement prévue par le Code de commerce. Elle part vers le bon interlocuteur, souvent le service comptabilité fournisseurs plutôt que l’acheteur qui a passé commande. Elle reprend enfin les références exigées par le client, comme le numéro de commande ou le code projet.
Le délai convenu doit aussi rester dans le cadre légal. À défaut d’accord, le paiement intervient 30 jours après la réception de la marchandise ou l’exécution de la prestation, et le délai contractuel ne peut dépasser 60 jours à compter de l’émission de la facture, ou 45 jours fin de mois, comme le rappelle une fiche du Médiateur des entreprises. Le déploiement de la facturation électronique entre entreprises facilite ce travail : la transmission est tracée et le statut de chaque facture devient consultable.
Étape 2 : quel scénario de relances automatiser, et à quel rythme ?
Un bon scénario commence avant l’échéance et monte en fermeté par paliers. Chaque message a un objectif distinct, et le ton ne se durcit que lorsque les précédents sont restés sans réponse.
L’intérêt de l’automatisation tient à la régularité : chaque facture suit le même parcours, sans oubli et sans relance envoyée par erreur à un client qui a déjà réglé. Des logiciels de recouvrement comme Payt se connectent au logiciel comptable ou à l’ERP, synchronisent les factures impayées et envoient les relances selon le calendrier défini, tout en laissant l’équipe intervenir manuellement sur un dossier. Le guide de France Num consacré aux factures impayées note par ailleurs que l’intelligence artificielle sert désormais à prioriser les dossiers et à adapter le canal, le moment et le message de la relance.
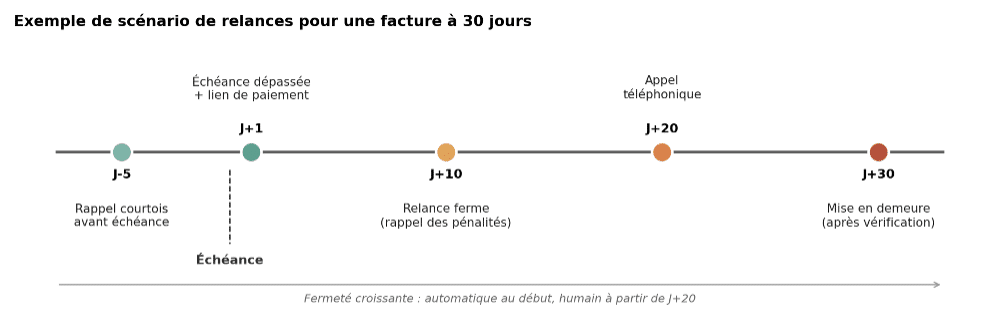
Pour une facture à 30 jours, un scénario type peut se construire ainsi :
- J-5 : un rappel courtois de l’échéance à venir, avec la facture jointe.
- J+1 : un message neutre signalant le dépassement et proposant un lien de paiement.
- J+10 : une relance plus ferme qui rappelle les pénalités prévues aux conditions générales.
- J+20 : un appel téléphonique passé par une personne de l’équipe.
- J+30 : une mise en demeure, seulement après vérification du dossier.
Le paiement en ligne compte autant que la relance elle-même. Un message qui contient un lien de règlement direct supprime une étape au client, et donc une occasion de remettre le paiement à plus tard.
Étape 3 : comment adapter les relances à chaque profil de client ?
Relancer un client fidèle comme un nouveau client est le moyen le plus sûr d’abîmer la relation. La segmentation évite ce travers en donnant à chaque profil un scénario adapté.
Trois critères suffisent pour commencer : le montant de l’encours, l’historique de paiement et le poids commercial du compte. Un client qui paie toujours avec quelques jours de décalage peut recevoir un scénario allégé, sans mise en demeure automatique. Un nouveau client, ou un compte dont les retards s’allongent, justifie un scénario plus serré et une vérification de solvabilité avant d’accorder de nouvelles conditions.
Le ton compte autant que le calendrier. Les premiers messages gagnent à être personnalisés, avec le nom de l’interlocuteur et la référence du projet, et signés par une personne identifiée plutôt que par une adresse générique. Un client qui sait à qui répondre signale plus volontiers un problème de réception ou un désaccord sur la facture.
Étape 4 : à quel moment un humain doit-il reprendre la main ?
L’automatisation traite le flux courant, elle ne remplace pas la discussion quand quelque chose bloque. Trois situations appellent une intervention humaine.
La première est le litige : dès qu’un client conteste une facture, les relances automatiques doivent être suspendues sur ce document jusqu’à sa résolution. Continuer à relancer une facture contestée est la façon la plus rapide de dégrader la relation. La deuxième concerne les grands comptes, pour lesquels un appel au bon interlocuteur débloque souvent la situation plus vite qu’un cinquième courriel. La troisième est l’escalade : avant une mise en demeure ou le recours à un cabinet de recouvrement, quelqu’un doit relire le dossier, l’historique des échanges et l’intérêt commercial du client.
Proposer un échéancier fait partie des réponses possibles. Il transforme une créance bloquée en encaissements programmés et garde la relation ouverte, ce qu’une procédure contentieuse rend rarement possible.
Étape 5 : quels indicateurs suivre pour vérifier que le DSO baisse ?
Le DSO seul ne suffit pas, car il varie avec le chiffre d’affaires du mois. Trois indicateurs complémentaires permettent de juger l’effet réel des relances.
La balance âgée répartit l’encours par ancienneté (non échu, de 0 à 30 jours, de 31 à 60 jours, au-delà de 60 jours) : c’est elle qui montre si les retards longs reculent. Le taux de paiement à l’échéance mesure la part des factures réglées sans aucune relance. Il progresse quand les factures sont fiables et que le rappel préventif fonctionne. Enfin, le nombre de litiges ouverts et leur délai de résolution signalent un problème en amont, dans la facturation ou la livraison, que la relance ne réglera pas.
Un suivi mensuel suffit. Mesurer le point de départ avant de lancer l’automatisation permet ensuite d’attribuer honnêtement les gains observés, plutôt que de les confondre avec un effet saisonnier.
Ce qu’il faut retenir avant d’automatiser ses relances
Réduire son DSO sans dégrader la relation commerciale repose sur un ordre précis : des factures irréprochables, un scénario de relances progressif, des clients segmentés, des règles claires pour reprendre la main et quelques indicateurs suivis chaque mois. L’outil n’intervient qu’à la deuxième étape. Une entreprise qui automatise des relances sur des factures mal adressées obtiendra des relances plus rapides, pas des paiements plus rapides. Commencer par un audit de ses dix plus gros retards actuels donne, en général, la liste exacte de ce qu’il faut corriger en premier.
- Pourquoi le DSO dérape-t-il quand les relances restent manuelles ?
- Étape 1 : comment préparer des factures qui se paient sans relance ?
- Étape 2 : quel scénario de relances automatiser, et à quel rythme ?
- Étape 3 : comment adapter les relances à chaque profil de client ?
- Étape 4 : à quel moment un humain doit-il reprendre la main ?
- Étape 5 : quels indicateurs suivre pour vérifier que le DSO baisse ?
- Ce qu'il faut retenir avant d'automatiser ses relances

Legalstart, partenaire du Blog du Dirigeant, répond à tous vos besoins juridiques

Simple

Économique

Rapide

Besoin d’aide pour créer votre entreprise ?
Besoin de changer d’adresse ?
Besoin de protéger votre marque ?


- Comparatif des différentes solutions de relances et recouvrement de créances
- En retard sur la facture électronique ? Votre expert-comptable peut encore vous aider
- Plateforme agréée et facture électronique : comment se préparer ?
- Facturation électronique
- Fraude à la TVA : ce que va changer la facturation électronique