Rachat de crédit pour indépendants et auto-entrepreneurs : 6 organismes à connaître
Les mensualités tombent chaque début de mois, alors que le chiffre d’affaires arrive au rythme des factures réglées par vos clients. Quand plusieurs prêts s’additionnent, ce décalage pèse vite sur la trésorerie du foyer. Réunir ses encours en une seule mensualité devient alors une piste sérieuse.
Pour un non-salarié, le dossier se monte pourtant plus difficilement. Les banques réclament souvent deux à trois bilans et une ancienneté d’activité minimale. Faute de bulletin de paie pour les rassurer, elles lisent aussi les revenus variables avec prudence.
Sur un dossier atypique, les garanties demandées et le niveau d’accompagnement décident souvent de l’issue. Sur ces deux points, courtiers et plateformes de comparaison appliquent des règles très différentes.
En bref : notre classement
- BoursedesCrédits : un courtier qui connaît les critères de ses partenaires pour les indépendants et oriente chaque dossier vers les établissements adaptés.
- Solutis : un courtier qui réunit crédits professionnels et personnels, avec une trésorerie complémentaire possible et une réponse sous 24 heures.
- Ymanci : un courtier actif depuis 1999, qui fixe des seuils de revenus clairs aux auto-entrepreneurs et monte leur dossier.
- Meilleurtaux : des courtiers spécialisés qui valorisent les profils atypiques auprès des banques, appuyés par un guide dédié aux auto-entrepreneurs.
- Empruntis : un courtier ouvert à la plupart des statuts indépendants, qui pose clairement les limites du regroupement de dettes.
- Cafpi : un courtier qui accepte de réunir crédits privés et professionnels, avec une simulation en ligne livrée en quelques minutes.
| Organisme | Statuts acceptés | Ancienneté et bilans | Revenus variables | Garantie | Accompagnement |
| BoursedesCrédits | Auto-entrepreneur, profession libérale, gérant, artisan | Variables selon le statut, l’ancienneté de l’activité et le prêteur | Étudiés selon le statut et la situation financière | Selon l’établissement : hypothèque pour certains montages, sans garantie réelle pour les locataires | Courtiers qui orientent vers les établissements adaptés et centralisent les démarches |
| Solutis | Auto-entrepreneur, profession libérale, gérant, artisan | 1 à 2 ans ; 3 derniers bilans et comptes de résultats, déclaration RSI ou 2035 | CA régulier et capacité de remboursement cohérente | Hypothèque si le prêt immobilier dépasse 60 % des encours | Conseiller dédié, négociation, simulateur en ligne |
| Ymanci | Auto-entrepreneur, profession libérale, gérant non salarié, artisan | 2 à 3 ans ; bilans des années précédentes ; co-emprunteur salarié si activité récente | Auto-entrepreneur : plus de 1 500 € par mois, idéalement en hausse | Immobilier, assurance-vie ou comptes titres ; aucun fichage Banque de France | Conseiller qui monte le dossier, service gratuit |
| Meilleurtaux | Auto-entrepreneur | 2 à 3 ans ; déclarations de CA et avis d’imposition | Oui : constance et progression du CA vérifiées sur relevés | Facultative : hypothèque, placements ou co-emprunteur | Courtiers spécialisés |
| Empruntis | Auto-entrepreneur, profession libérale (réglementée ou non), gérant de SARL, EURL ou SNC, artisan | n.c. | Revenus stables et pérennes attendus | Bien personnel, hors biens servant l’activité | Conseils pour soigner le dossier |
| Cafpi | Micro-entrepreneur, profession libérale, artisan | n.c. | Oui, par scoring ou étude au cas par cas | Propriétaire privilégié, locataire possible | Courtier qui appuie la demande auprès de la banque |
BoursedesCrédits
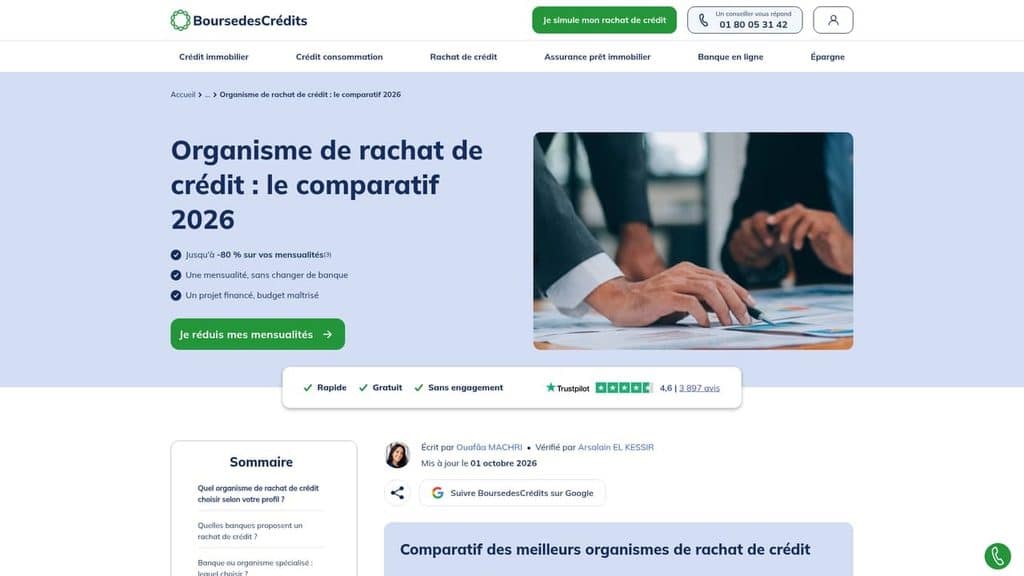
BoursedesCrédits est un courtier qui connaît les critères de ses partenaires pour les indépendants, et oriente votre dossier vers les établissements adaptés à votre situation. Pour un rachat de crédit indépendant, ce point pèse lourd : certaines banques écartent d’office les revenus non salariés, d’autres acceptent de les étudier.
Le courtier centralise les démarches et compare les solutions obtenues. Vous n’avez donc pas à reconstituer un dossier par établissement, un vrai gain de temps quand il faut rassembler bilans et déclarations. Un indépendant qui vise déjà un établissement précis y trouvera surtout cette aide au montage.
Cette orientation compte pour un indépendant, car les critères et les justificatifs demandés varient selon le statut, l’ancienneté de l’activité et la situation financière. Selon les prêteurs, l’étude peut s’appuyer sur les bilans, les déclarations de chiffre d’affaires ou la présence d’une garantie, et le conseiller adapte le dossier en conséquence.
Des guides par profil complètent cet accompagnement, jusqu’aux emprunteurs fichés au FICP. Les garanties varient selon l’établissement partenaire : hypothèque pour certains montages, aucune garantie réelle exigée des locataires.
Le courtier obtient 4,6/5 sur Trustpilot, pour 3 897 avis.
BoursedesCrédits convient bien à l’indépendant dont la banque peine à prendre en compte les revenus, et qui veut présenter son dossier aux prêteurs dont les critères correspondent à sa situation.
Solutis
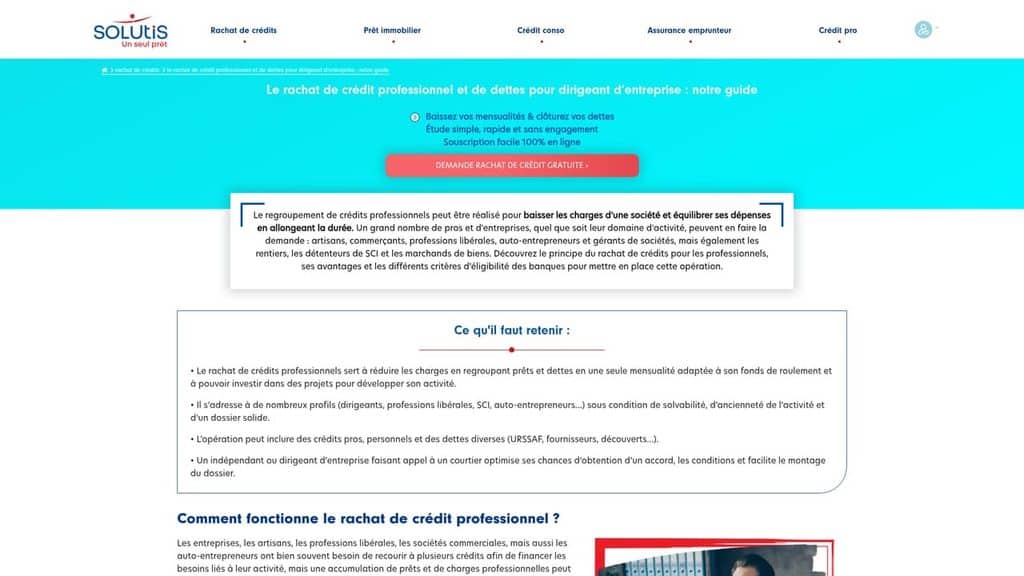
Solutis étudie les dossiers des auto-entrepreneurs, des professions libérales, des gérants et des artisans. Sa particularité tient au regroupement de crédits mixtes, professionnels et personnels. Vous pouvez aussi intégrer une trésorerie complémentaire pour financer un nouveau projet en même temps que le rachat.
L’ancienneté demandée reste modérée, un à deux ans. L’étude porte en revanche sur les trois derniers bilans et comptes de résultats, annexes comprises, ou sur la déclaration de revenus des indépendants (ex-RSI) ou la 2035 selon la structure. La banque attend un chiffre d’affaires régulier et une gestion rigoureuse du besoin en fonds de roulement (BFR).
Une garantie hypothécaire s’impose dès que le capital restant dû sur un prêt immobilier dépasse 60 % des encours à regrouper. Le bien peut appartenir au professionnel comme à l’entreprise.
Un conseiller dédié monte le dossier et négocie les conditions auprès de plusieurs banques. Il vous aide aussi à déléguer l’assurance emprunteur. Le service s’appuie sur plus de 25 ans d’expérience.
Toute la demande se fait en ligne, avec une réponse sous 24 heures.
Solutis répond bien au gérant qui veut solder dettes professionnelles et personnelles en une seule opération.
Ymanci
Ymanci, courtier spécialisé depuis 1999, fixe des repères chiffrés qui vous aident à juger la solidité de votre dossier. Un auto-entrepreneur doit justifier de plus de 1 500 € de revenus mensuels, idéalement en progression, pour que la demande ait des chances d’aboutir auprès des banques partenaires.
Le courtier accepte auto-entrepreneurs, artisans, professions libérales et gérants non salariés. Il demande en principe deux à trois ans d’ancienneté, et les banques examinent les bilans des années précédentes. En deçà, un co-emprunteur salarié en CDI ou fonctionnaire titulaire devient nécessaire.
Un bien immobilier, de préférence déjà payé en grande partie, peut servir de garantie. Des placements financiers comme l’assurance-vie ou les comptes titres jouent le même rôle. Ymanci exige en revanche que vous ne soyez pas fiché à la Banque de France.
Le conseiller analyse votre dossier, sollicite les partenaires bancaires et met en avant les atouts de votre profil avant de vous expliquer les accords obtenus. Le service est gratuit et sans engagement.
Un auto-entrepreneur installé depuis quelques années, dont les revenus dépassent déjà ce seuil, a de bonnes chances d’y trouver une écoute.
Meilleurtaux
Meilleurtaux s’appuie sur des courtiers spécialisés qui connaissent les critères de chaque établissement et savent valoriser un profil atypique pour négocier de meilleures conditions. Un guide dédié aux auto-entrepreneurs explique en amont comment les banques lisent des revenus irréguliers.
Elles croisent vos déclarations de chiffre d’affaires, mensuelles ou trimestrielles, avec vos avis d’imposition. Vos relevés de comptes servent ensuite à vérifier la constance et la progression de l’activité.
L’ancienneté exigée tourne autour de deux à trois ans d’activité. La garantie reste facultative, mais un actif mis en hypothèque ou en nantissement (bien immobilier, placements) renforce le dossier, tout comme un co-emprunteur au revenu stable.
Une simulation en ligne vous aide à tester votre projet avant tout échange avec un courtier.
Meilleurtaux est un bon point de départ pour l’auto-entrepreneur qui veut comprendre les attentes des banques avant de monter son dossier.
Empruntis
Empruntis étudie les dossiers d’un large éventail de statuts : professions libérales réglementées ou non, artisans, auto-entrepreneurs, gérants de SARL ou d’EURL, mais aussi de SNC. Le courtier fixe une limite claire : il exclut du regroupement les dettes liées à l’activité professionnelle.
Empruntis attend des revenus stables et pérennes, tout en reconnaissant que ceux d’un indépendant fluctuent avec la clientèle et les investissements. La garantie repose sur un bien personnel, jamais sur un bien qui sert l’activité.
Empruntis vous conseille aussi pour soigner votre dossier, car le statut de travailleur indépendant peut freiner certains prêteurs.
Empruntis s’adresse au professionnel qui souhaite regrouper ses crédits personnels en gardant ses biens professionnels à l’écart de la garantie.
Cafpi
Cafpi accepte les micro-entrepreneurs, les artisans et les professions libérales, et réunit crédits privés et prêts professionnels dans une même opération. L’étude passe par un scoring ou par un examen au cas par cas selon votre situation, ce qui laisse une marge aux profils qui sortent des grilles standard.
Cafpi privilégie les propriétaires d’un bien immobilier, mais étudie aussi les demandes des locataires. L’établissement évalue vos revenus et votre situation personnelle, en vérifiant que l’activité est rémunératrice.
Le courtier cherche une banque attentive à votre profil et appuie la demande avec les pièces justificatives nécessaires. Une simulation gratuite livre ses résultats en quelques minutes.
Cafpi correspond bien au micro-entrepreneur qui veut réunir prêts personnels et professionnels, surtout s’il est propriétaire de son logement.
FAQ
Comptez en général deux à trois bilans ou avis d’imposition selon votre statut, plus les déclarations de chiffre d’affaires si vous êtes micro-entrepreneur. Les relevés de comptes récents servent à vérifier la cohérence entre revenus déclarés et encaissements.
Ajoutez les tableaux d’amortissement des crédits à regrouper et les justificatifs de votre patrimoine éventuel. Un dossier complet dès le départ raccourcit l’étude.
Cela dépend de l’établissement. Certains acceptent un regroupement mixte, d’autres limitent l’opération aux crédits personnels et excluent les dettes liées à l’activité.
Posez la question dès le premier échange avec le courtier. La réponse modifie le montant à financer et parfois la garantie exigée.
Non, mais la propriété facilite l’accord. Un bien immobilier peut servir de garantie hypothécaire, ce qui rassure le prêteur face à des revenus variables
Un locataire reste éligible auprès de plusieurs établissements, parfois sans garantie réelle. Un co-emprunteur salarié ou des placements financiers peuvent alors renforcer le dossier..
Les exigences observées vont d’un à trois ans d’activité, avec des bilans qui montrent un chiffre d’affaires stable ou en hausse.
En dessous, un co-emprunteur en CDI ou fonctionnaire titulaire peut compenser une activité trop récente. Une progression régulière des revenus pèse aussi dans la décision.
Vérifiez d’abord qu’ils acceptent votre statut précis et la nature de vos dettes. Regardez ensuite les garanties demandées, qui varient beaucoup d’un établissement à l’autre.Le niveau d’accompagnement compte aussi : un conseiller qui monte le dossier avec vous le présente à plusieurs banques. Comparez enfin le coût total, frais de dossier et indemnités de remboursement anticipé compris.
La baisse de mensualité passe souvent par un allongement de la durée, ce qui alourdit le coût global du crédit. Jugez donc une offre sur ce coût global, pas seulement sur la mensualité.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
- En bref : notre classement
- BoursedesCrédits
- Solutis
- Ymanci
- Meilleurtaux
- Empruntis
- Cafpi
- FAQ

Legalstart, partenaire du Blog du Dirigeant, répond à tous vos besoins juridiques

Simple

Économique

Rapide

Besoin d’aide pour créer votre entreprise ?
Besoin de changer d’adresse ?
Besoin de protéger votre marque ?


- Avantages salariaux : comment les utiliser pour optimiser votre masse salariale et fidéliser vos équipes ?
- Départ en retraite d’un technicien : comment ne pas perdre des années d’historique machine ?
- Comment améliorer l’efficacité des réunions avec les représentants du personnel ?
- Comment vérifier une entreprise en 5 minutes chrono ?