

Le siège social est le lieu précisé dans les statuts de l’association, qui constitue son domicile et qui détermine la loi applicable et la nationalité de celle-ci. Pourquoi avoir un siège social ? Le siège social correspond à la domiciliation de l’association. C’est donc l’adresse physique où se trouve son organe administratif. C’est dans ce […]
Affacturage : comparatif des meilleures solutions pour TPE et PME
Publié le 13/10/2026
0
Introduction
Fintech, factor bancaire ou plateforme de financement de factures : quelle solution d’affacturage choisir ? Les offres se multiplient et permettent désormais aux petites entreprises de financer leurs factures clients sans nécessairement souscrire un contrat de longue durée.
Mais toutes les solutions ne se valent pas. Entre les commissions prélevées, les délais de financement, les garanties proposées et les conditions d’engagement, les différences peuvent être importantes.
Notre comparatif affacturage passe en revue neuf acteurs du marché, leurs modèles économiques, leurs avantages et leurs limites pour vous aider à identifier la solution la plus adaptée aux besoins de trésorerie de votre entreprise.
L’essentiel à retenir sur l’affacturage
- Pour un besoin ponctuel : privilégiez les solutions à la facture comme Defacto, Finexkap, Edebex ou Cash in Time, sous réserve de votre éligibilité.
- Pour des besoins réguliers : les factors comme Factofrance, BNP Paribas Factor, CGA ou BPCE Factor proposent des solutions de financement et de gestion du poste clients.
- Pour conserver la gestion de vos factures : Karmen propose une solution de financement sans cession de créances.
- Pour maîtriser les coûts : comparez le coût global du financement, les frais annexes, les retenues de garantie et les services inclus.
Le bon choix dépend surtout de trois éléments : le montant de vos factures, la fréquence de vos besoins de trésorerie et le niveau de risque que vous souhaitez transférer à votre partenaire financier.
Nos recommandations
Comment fonctionne l’affacturage ?
L’affacturage, également appelé factoring, est une solution de financement à court terme qui permet à une entreprise d’obtenir le règlement anticipé de ses factures clients.
Plutôt que d’attendre 30, 45 ou 60 jours pour être payée, l’entreprise cède ses factures à un établissement financier spécialisé, appelé factor. Celui-ci lui avance tout ou partie de leur montant, moyennant une rémunération.
Prenons un exemple : une entreprise réalise une prestation de 10 000 € pour un client professionnel, avec un règlement prévu à 60 jours. Elle doit pourtant payer immédiatement ses fournisseurs et ses salariés.
En recourant à l’affacturage, elle peut obtenir rapidement une avance sur cette facture et financer son activité sans attendre l’échéance contractuelle.
Selon la formule choisie, le prestataire peut également prendre en charge les relances, le recouvrement et une partie du risque d’impayé.
Quels sont les avantages et les inconvénients ?
L’affacturage présente plusieurs avantages pour les TPE et PME :
- Améliorer la trésorerie : l’entreprise encaisse ses factures plus rapidement et réduit son besoin en fonds de roulement (BFR).
- Financer sa croissance : elle peut accepter de nouvelles commandes sans attendre le paiement des précédentes.
- Sécuriser ses encaissements : certaines offres couvrent le risque d’insolvabilité des clients.
- Réduire les tâches administratives : le factor peut gérer les relances et le recouvrement.
En contrepartie, ce financement a un coût qui réduit la marge commerciale. Certains contrats imposent également des volumes minimums, des frais fixes ou des engagements.
Enfin, la relation avec les clients peut évoluer lorsque le factor prend directement en charge le recouvrement.
Comparatif des quatre grandes familles de solutions d’affacturage
Le marché français de l’affacturage s’est diversifié. Les entreprises peuvent désormais choisir entre des acteurs bancaires historiques, des fintechs spécialisées, des places de marché et des solutions alternatives de financement.
| Famille | Principaux acteurs | Fonctionnement | Entreprises concernées |
| Fintechs et solutions digitales | Defacto, Finexkap, Cash in Time | Financement dématérialisé, souvent à la facture | TPE, indépendants et PME |
| Places de marché | Edebex | Vente de factures à des investisseurs | Entreprises B2B avec factures éligibles |
| Factors bancaires et historiques | Factofrance, BNP Paribas Factor, CGA, BPCE Factor | Financement et gestion du poste clients, avec offres contractuelles variées | TPE, PME et entreprises aux besoins récurrents |
| Financement sans cession | Karmen | Avance remboursable adossée aux factures ou à l’activité | PME souhaitant conserver la gestion de leurs créances |
Les fintechs : souplesse et simplicité
Les solutions digitales permettent généralement de déposer ses factures en ligne, d’obtenir une proposition de financement et de recevoir les fonds après validation.
Leur principal avantage réside dans la simplicité de leur utilisation. Certaines permettent de sélectionner uniquement les factures que l’entreprise souhaite financer.
En revanche, le coût d’une opération ponctuelle peut être plus élevé qu’un contrat négocié sur un volume annuel important.
Les places de marché : vendre ses factures à des investisseurs
Les plateformes comme Edebex mettent en relation les entreprises qui souhaitent céder leurs créances avec des investisseurs disposés à les acheter.
Cette formule permet de financer certaines factures sans céder nécessairement l’ensemble de son poste clients.
Elle reste toutefois soumise à des critères d’éligibilité portant notamment sur le montant des factures, les débiteurs et les délais de paiement.
Les factors bancaires : une solution structurée pour financer le poste clients
Les factors historiques proposent généralement des prestations plus étendues : financement, gestion des encaissements, relances, recouvrement et protection contre certains impayés.
Ces solutions sont particulièrement intéressantes pour les entreprises qui financent régulièrement leurs factures.
Contrairement à une idée reçue, les factors bancaires ne s’adressent pas exclusivement aux grandes entreprises. Plusieurs proposent aujourd’hui des offres spécifiques aux TPE et aux entreprises nouvellement créées.
Les avances de trésorerie : une alternative à la cession de factures
Certaines entreprises souhaitent accélérer leurs encaissements sans informer leurs clients de l’intervention d’un financeur.
Des solutions comme Karmen permettent de bénéficier d’une avance de trésorerie sans transférer la propriété des factures.
Il ne s’agit donc pas d’affacturage classique, même lorsque la solution est commercialisée comme du financement de factures.
La distinction est importante : l’entreprise conserve généralement la responsabilité du remboursement, indépendamment de l’encaissement effectif de ses créances.
Notre analyse des principales solutions d’affacturage
Defacto : un financement digital pour les besoins de trésorerie ponctuels
Defacto se positionne sur le financement rapide et flexible des entreprises. Son approche repose sur un parcours digital et sur l’analyse des données nécessaires à l’évaluation du risque.
Cette solution peut intéresser les entreprises qui recherchent une alternative aux démarches bancaires traditionnelles et souhaitent financer des besoins de trésorerie identifiés.
| Avantages | Limites |
| Un fonctionnement dématérialisé. | Les critères d’éligibilité peuvent restreindre l’accès au financement. |
| Une approche adaptée aux besoins de financement de courte durée. | Le coût dépend des conditions proposées à l’entreprise. |
| La possibilité de s’inscrire dans une gestion de trésorerie plus flexible. | Le périmètre des services n’est pas nécessairement identique à celui d’un contrat d’affacturage complet. |
Finexkap : une solution d’affacturage digital pour les TPE et PME
Finexkap fait partie des acteurs qui ont contribué à développer l’affacturage dématérialisé en France.
Son positionnement s’appuie sur le financement des créances commerciales et la simplification des démarches traditionnellement associées au factoring.
Cette approche convient notamment aux entreprises qui souhaitent mobiliser certaines créances sans nécessairement mettre en place un financement bancaire classique.
| Avantages | Limites |
| Une approche digitale de l’affacturage. | La tarification dépend du dossier. |
| Une alternative aux contrats traditionnels. | L’accès au financement reste soumis à l’analyse des créances. |
| Des solutions pensées pour les besoins des petites et moyennes entreprises. | Il faut vérifier les modalités de recours et la couverture des impayés. |
Edebex : une place de marché pour vendre ses factures à l’unité
Edebex propose un modèle différent de l’affacturage traditionnel. La plateforme permet aux entreprises de vendre leurs factures non échues à des investisseurs.
L’entreprise choisit les factures qu’elle souhaite céder. Une fois acceptées et vendues, celles-ci sont financées sans attendre leur échéance.
La solution s’adresse principalement aux entreprises qui facturent d’autres professionnels et disposent de créances suffisamment importantes.
| Avantages | Limites |
| Possibilité de céder une facture isolée. | Montant minimum annoncé de 5 000 € TTC par facture. |
| Pas d’obligation de vendre tout son portefeuille de créances avec l’offre Flex. | Factures adressées à des clients professionnels privés. |
| Financement pouvant atteindre 100 % de la facture éligible. | Factures correspondant à des biens livrés ou prestations réalisées. |
| Prise en charge du suivi et du recouvrement. | Coût variable selon le débiteur et l’échéance. |
| Acceptation de certains clients établis dans les territoires ultramarins. |
Cash in Time : une solution d’affacturage en ligne adossée au Crédit Agricole
Cash in Time propose une offre d’affacturage dématérialisée destinée aux entreprises souhaitant obtenir rapidement le règlement anticipé de leurs factures professionnelles.
La solution bénéficie de son adossement au groupe Crédit Agricole et se distingue par une tarification publique simple.
L’offre met en avant un règlement sous 24 heures après acceptation et sous réserve de conformité des factures.
| Avantages | Limites |
| Un prix public facile à comprendre. | Un coût qui peut être significatif pour des factures importantes. |
| Une démarche en ligne. | Une éligibilité soumise à l’acceptation du dossier et des factures. |
| Une utilisation à la demande. | Une tarification qui doit être comparée au regard du délai réel de financement. |
| Pas d’engagement de durée ni de volume. | |
| Une solution associant financement et prise en charge du risque d’impayé dans les conditions prévues. |
Factofrance : un acteur historique avec des offres adaptées aux TPE
Factofrance est l’un des acteurs historiques de l’affacturage en France. Il propose des solutions combinant financement des factures, gestion du poste clients et protection contre les risques d’insolvabilité.
L’établissement accompagne des entreprises de tailles très diverses et a développé des offres simplifiées pour les TPE et PME.
Une offre spécifique prévoit notamment un financement pouvant atteindre 100 % des créances éligibles, dans la limite d’une ligne de 300 000 €, avec une commission tout compris annoncée à partir de 1,95 %.
| Avantages | Limites |
| Une expérience importante du financement des créances. | Une tarification dépendante de la formule retenue. |
| Des solutions pour des besoins réguliers ou spécifiques. | Des critères d’éligibilité et de volume selon l’offre. |
| Une prestation pouvant inclure la garantie des impayés. | Une mise en place qui peut nécessiter davantage d’échanges qu’une opération ponctuelle entièrement automatisée. |
| Des outils de transmission dématérialisée. | |
| Des offres adaptées aux petites entreprises. |
BNP Paribas Factor : des solutions pour les besoins réguliers et complexes
BNP Paribas Factor est spécialisé dans le financement et la gestion des créances commerciales des entreprises.
Il propose différentes formules, notamment des offres d’affacturage classiques, des solutions sur mesure et des dispositifs destinés aux entreprises exerçant à l’international.
| Avantages | Limites |
| Une gamme étendue de solutions. | Des tarifs généralement établis selon le dossier. |
| Un accompagnement pour différents profils d’entreprises. | Une analyse préalable de l’entreprise et de ses débiteurs. |
| Des prestations de gestion du poste clients. | Des modalités contractuelles potentiellement plus structurantes qu’une simple cession ponctuelle. |
| Des possibilités de financement en France et à l’international. |
CGA : un factor pour structurer le financement du poste clients
CGA (Compagnie Générale d’Affacturage) intervient sur le marché du financement des créances commerciales.
Son positionnement repose sur les mécanismes traditionnels de l’affacturage, avec des prestations de financement et de gestion du poste clients adaptées aux besoins contractuels des entreprises.
| Avantages | Limites |
| Une approche spécialisée du factoring. | La nécessité d’obtenir une proposition personnalisée. |
| Des possibilités de financement récurrent. | Des conditions dépendant du profil de l’entreprise et de ses clients. |
| Une solution qui peut contribuer à structurer les encaissements. | Un contrat à examiner attentivement, notamment pour les engagements et frais annexes. |
BPCE Factor : une offre bancaire accessible aussi aux créateurs d’entreprise
BPCE Factor propose des solutions d’affacturage aux professionnels, artisans, TPE, PME et entreprises de taille plus importante.
L’établissement se distingue notamment par l’existence d’offres spécifiques pour les entreprises nouvellement créées.
Selon la formule, il peut financer une part importante des factures, gérer les relances et assurer une protection contre certains impayés.
| Avantages | Limites |
| Des offres adaptées à différentes tailles d’entreprises. | Des commissions variables selon le contrat. |
| Une proposition pour les créateurs. | Des retenues de garantie possibles. |
| Un financement annoncé sous 24 heures, sous conditions. | Des minimums de commission et des conditions de résiliation à examiner. |
| Une prise en charge possible du recouvrement et du risque d’insolvabilité. | |
| Des solutions pour les activités en France et à l’export, selon éligibilité. |
Karmen Factor : financer les factures sans céder ses créances
Karmen Factor adopte une approche différente : l’entreprise obtient une avance de trésorerie adossée à ses factures, mais conserve la propriété et la gestion de ses créances.
Cette formule permet notamment de maintenir la confidentialité du financement vis-à-vis des clients.
| Avantages | Limites |
| Pas de cession des factures. | Des critères d’éligibilité liés notamment à l’ancienneté et au chiffre d’affaires. |
| L’entreprise conserve la relation avec ses clients. | Une solution différente de l’affacturage sans recours. |
| Une tarification liée à la durée d’utilisation. | L’entreprise reste responsable du remboursement de son financement. |
| Une procédure dématérialisée. | Le coût augmente avec la durée d’utilisation. |
| Une solution adaptée aux entreprises souhaitant préserver la confidentialité de leur financement. |
Combien coûte l’affacturage ?
Le coût de l’affacturage est l’un des principaux critères de choix. Il peut cependant être difficile à comparer car les prestataires n’utilisent pas tous les mêmes méthodes de facturation.
Un taux de 1 % peut sembler plus intéressant qu’une commission de 2 %. Mais si la première offre comporte des frais de dossier, un abonnement et des commissions de financement supplémentaires, elle peut finalement être plus coûteuse.
Les cinq éléments qui composent le coût réel
| Élément | Fonction | Point de vigilance |
| Commission d’affacturage | Rémunère la gestion et les services associés | Vérifier les services réellement compris |
| Commission de financement | Rémunère l’avance de trésorerie | Vérifier la durée et la base de calcul |
| Frais fixes | Dossier, abonnement, traitement des factures | Peuvent peser sur les petits volumes |
| Retenue de garantie | Sécurise certaines obligations ou certains risques | Réduit la trésorerie immédiatement disponible |
| Couverture des impayés | Protège contre certains défauts de paiement | Vérifier les exclusions, plafonds et recours |
La retenue de garantie n’est pas nécessairement un coût définitif : elle peut être restituée selon les conditions du contrat. Elle reste néanmoins importante pour apprécier l’efficacité du financement.
Exemple : combien coûte le financement d’une facture de 10 000 € ?
Prenons une facture de 10 000 € financée pendant 30 jours.
| Hypothèse de tarification | Calcul | Coût |
| Commission unique de 1,5 % | 10 000 € × 1,5 % | 150 € |
| Commission unique de 2,5 % | 10 000 € × 2,5 % | 250 € |
| Commission de 3,7 % | 10 000 € × 3,7 % | 370 € |
| Taux journalier de 0,05 % | 10 000 € × 0,05 % × 30 jours | 150 € |
| Frais fixes de 25 € + commission de 2 % | 25 € + 200 € | 225 € |
Ces calculs sont des simulations pédagogiques, hors TVA éventuelle, abonnements, frais supplémentaires et autres conditions contractuelles. Ils ne constituent pas une comparaison de devis réels.
À première vue, le financement journalier peut sembler particulièrement attractif. Mais il faut observer son évolution dans le temps.
À un taux de 0,05 % par jour, une avance de 10 000 € coûte :
- 75 € pour 15 jours ;
- 150 € pour 30 jours ;
- 300 € pour 60 jours ;
- 450 € pour 90 jours.
Attention au taux d’avance
Le montant d’une facture cédée ne correspond pas toujours au montant immédiatement versé à l’entreprise.
Pour une facture de 10 000 € :
- Un taux d’avance de 80 % permet de disposer de 8 000 € avant frais.
- Un taux de 90 % permet de disposer de 9 000 € avant frais.
- Un taux de 100 % permet de mobiliser la totalité de la créance, sous réserve des coûts prélevés.
Deux offres affichant la même commission peuvent donc apporter des niveaux de trésorerie différents.
C’est pourquoi il faut comparer à la fois le prix du service et le montant effectivement disponible sur le compte bancaire.
Fintech ou factor bancaire : quelle solution choisir ?
Le choix dépend d’abord de la régularité du besoin de financement.
Pour une facture ponctuelle : privilégier une offre flexible
Une entreprise peut rencontrer un besoin exceptionnel de trésorerie à la suite d’une commande importante ou d’un décalage temporaire de paiement.
Dans ce cas, un contrat d’affacturage couvrant l’ensemble du poste clients n’est pas toujours nécessaire.
Les solutions de financement ponctuel présentent plusieurs atouts : absence éventuelle de volume minimum, démarche rapide et coût connu pour l’opération.
Pour financer régulièrement ses factures : consulter les factors
Lorsqu’une entreprise finance plusieurs dizaines de factures chaque mois, les conditions économiques changent.
Les commissions peuvent être négociées en fonction du volume de créances confié au factor. L’entreprise peut aussi déléguer une partie de son administration commerciale.
Pour conserver sa relation client : rechercher une solution confidentielle
Lorsqu’une entreprise cède sa facture, le débiteur peut être informé qu’il doit désormais régler un tiers. Cette situation n’est pas nécessairement problématique, mais certaines entreprises souhaitent préserver leur fonctionnement habituel.
Il existe alors deux possibilités : recourir à une formule d’affacturage confidentiel lorsqu’elle est accessible ou choisir un financement sans cession de créances.
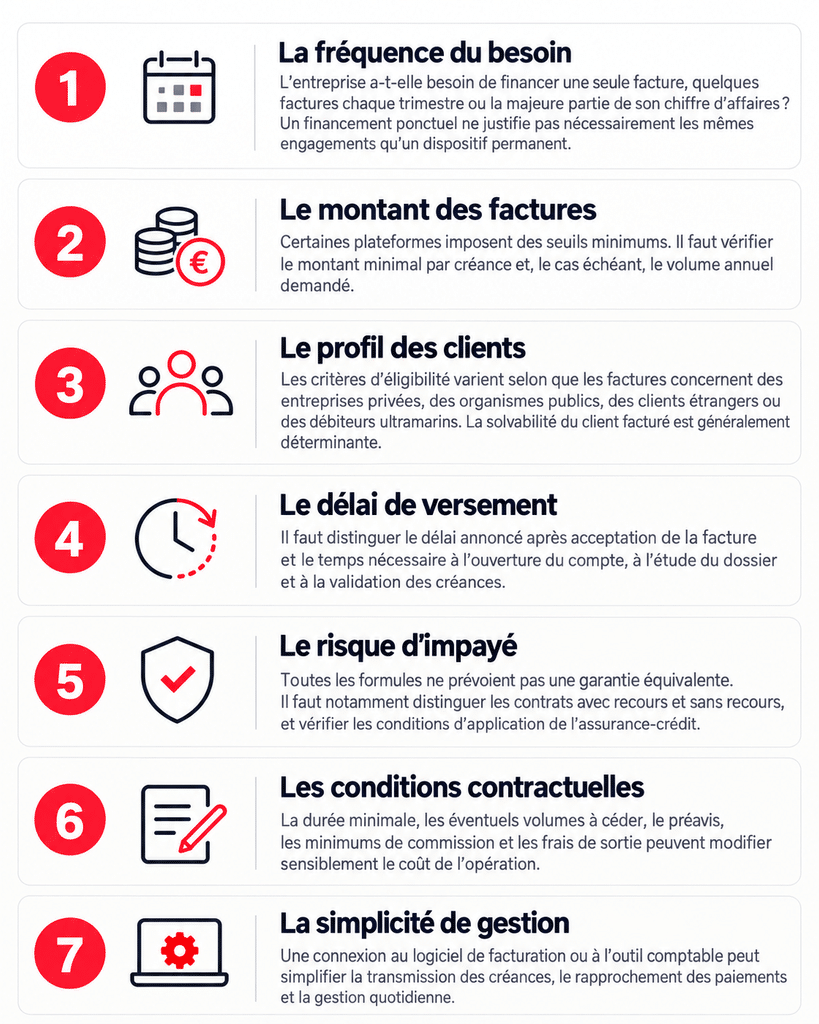
Quels sont les sept critères pour comparer efficacement deux sociétés d’affacturage ?
Le prix constitue un critère important, mais il ne suffit pas à identifier la meilleure offre.
Quelles erreurs éviter avant de signer un contrat d’affacturage ?
L’affacturage peut apporter une réponse efficace aux difficultés de trésorerie, mais certaines erreurs peuvent réduire son intérêt.
La première consiste à comparer uniquement le taux affiché. Une offre très compétitive peut intégrer un engagement de volume ou des frais annexes importants.
La deuxième est de négliger la retenue de garantie. Une entreprise qui cherche à financer immédiatement 10 000 € de dépenses doit vérifier qu’elle recevra effectivement cette somme, et pas seulement 80 % du montant de ses factures.
La troisième est de considérer l’assurance impayés comme une garantie absolue. La protection peut être limitée à certains débiteurs et exclure les litiges commerciaux ou les créances contestées.
Enfin, il faut éviter de recourir systématiquement à l’affacturage pour compenser un problème structurel de rentabilité.
Notre avis : quelle solution d’affacturage privilégier ?
Il n’existe pas de solution d’affacturage universellement plus intéressante que les autres. Le meilleur choix dépend de la situation financière et commerciale de l’entreprise.
Pour une TPE ayant des besoins ponctuels, les fintechs et les solutions à la facture présentent un avantage de souplesse. Elles permettent d’éviter certains engagements liés aux contrats traditionnels.
Pour une PME qui mobilise régulièrement un volume important de créances, la consultation de plusieurs factors est recommandée. Un contrat négocié peut offrir un financement adapté, une gestion du poste clients et une meilleure visibilité sur la trésorerie.
Pour une entreprise qui souhaite conserver la maîtrise de sa relation client, un financement confidentiel ou une solution sans cession peut constituer une alternative.
Notre recommandation est de solliciter au moins deux ou trois propositions commerciales en utilisant les mêmes paramètres : montant de factures, durée moyenne de règlement, nombre de clients et volume annuel à financer.
C’est la comparaison des devis, et non la seule lecture des tarifs publics, qui permettra d’identifier la solution réellement la plus économique.
Questions fréquentes sur l’affacturage
L’affacturage est-il réservé aux grandes entreprises ?
Non. L’affacturage est accessible aux TPE, aux PME et, sous certaines conditions, aux indépendants qui facturent des clients professionnels.
Les fintechs et les offres simplifiées des factors historiques ont contribué à rendre ce financement plus accessible aux petites structures.
L’éligibilité dépend toutefois de l’entreprise, de ses débiteurs et des factures à financer.
Quel est le coût moyen de l’affacturage ?
Il n’existe pas de tarif moyen applicable à toutes les entreprises.
Certaines solutions communiquent des commissions de quelques pourcents par facture, tandis que d’autres appliquent un taux journalier ou une tarification personnalisée.
Le coût réel dépend du montant avancé, de sa durée, des services inclus, des frais annexes et du risque associé aux débiteurs.
Peut-on financer une seule facture avec l’affacturage ?
Oui. Plusieurs offres permettent de financer des factures de manière ponctuelle sans obligation de céder l’ensemble du poste clients. C’est notamment le cas de certaines fintechs et des offres de vente de factures à l’unité, comme Edebex Flex.
Il faut néanmoins vérifier les seuils minimums, les éventuels frais d’accès et les conditions d’éligibilité.
L’affacturage est-il possible pour une entreprise récemment créée ?
Oui, certaines offres acceptent les entreprises récentes, y compris sans plusieurs exercices comptables clôturés. L’analyse peut porter notamment sur la qualité des clients facturés et la réalité des prestations réalisées. BPCE Factor propose par exemple une formule destinée aux créateurs d’entreprise.
Peut-on utiliser l’affacturage en outre-mer ?
Oui, certaines solutions financent des factures émises ou détenues par des entreprises situées dans les départements et régions d’outre-mer.
Edebex indique notamment accepter, sous conditions, les entreprises et débiteurs situés dans les DROM.
Les clients sont-ils informés du recours à l’affacturage ?
Dans l’affacturage classique, le débiteur est généralement informé de la cession de créance et des nouvelles modalités de règlement.
Des formules confidentielles existent cependant. Les financements sans cession permettent également à l’entreprise de conserver son fonctionnement de facturation habituel.
Que se passe-t-il si le client ne paie pas ?
Tout dépend du contrat.
– Dans une formule sans recours couvrant le risque d’insolvabilité, le factor peut supporter la perte dans les limites de la garantie prévue.
– Dans une formule avec recours, l’entreprise peut rester tenue de rembourser les avances si son client ne règle pas sa facture.
Les litiges commerciaux et factures contestées font souvent l’objet de règles spécifiques.
Quelle différence entre l’affacturage et une avance de trésorerie ?
Dans l’affacturage classique, l’entreprise cède ses factures à un financeur qui en devient titulaire. Dans un financement sans cession, l’entreprise reçoit une avance remboursable et reste propriétaire de ses créances.
La différence porte notamment sur la gestion du recouvrement, le transfert du risque et les obligations de remboursement.
Sommaire
- L'essentiel à retenir sur l'affacturage
- Comment fonctionne l'affacturage ?
- Quels sont les avantages et les inconvénients ?
- Comparatif des quatre grandes familles de solutions d'affacturage
- Notre analyse des principales solutions d'affacturage
- Combien coûte l'affacturage ?
- Les cinq éléments qui composent le coût réel
- Fintech ou factor bancaire : quelle solution choisir ?
- Quels sont les sept critères pour comparer efficacement deux sociétés d'affacturage ?
- Quelles erreurs éviter avant de signer un contrat d'affacturage ?
- Notre avis : quelle solution d'affacturage privilégier ?
- Questions fréquentes sur l'affacturage

Legalstart, partenaire du Blog du Dirigeant, répond à tous vos besoins juridiques

Simple

Économique

Rapide

Besoin d’aide pour créer votre entreprise ?
Besoin de changer d’adresse ?
Besoin de protéger votre marque ?


Articles pour aller plus loin
- Le principe du "reverse factoring"
- Comptabiliser l’affacturage
- Affacturage avec recours et sans recours
- Les critères pour choisir sa société d’affacturage
- Comment changer de affactureur ?
- Pourquoi vouloir changer de factor ?
- Le véritable coût de l’affacturage
- Comparer les taux d’affacturage
- Choisir une société d’affacturage
- Les factors
Plus d'articles
Télécharger l'article au format PDF
Articles qui peuvent vous intéresser
- Lusset M.
- 29 Fév 2024
- gerer
- Lusset M.
- 22 Juil 2024
Le transfert de siège social dans un autre département Le transfert du siège social nécessite le respect de certaines formalités. Les formalités varient en fonction du fait que le transfert de siège social dans le même département ou dans un autre département. La décision de transfert de siège social dans un autre département Le siège social […]

- creer
- Lusset M.
- 23 Juin 2026
L’empathie constitue la première étape du procédé du Design Thinking. Le design thinking, définition Le design thinking est un processus non linéaire et itératif. Le principal objectif est de comprendre et résoudre les besoins des utilisateurs. Ce procédé sert à déceler et définir les problématiques et se concentrer sur les points les plus importants aux […]
- gerer
- une
- Jarwé S.
- 6 Août 2024
Pour quelles raisons faire une incorporation des réserves ? Contrairement à une augmentation de capital par apport en numéraire ou apport en nature, une augmentation de capital par incorporation de réserves permet aux sociétés d’augmenter le capital social sans faire appel à des fonds externes. Cependant, elle prive la société de fonds supplémentaires qui pourraient être […]