Quel est le principe de l’effet relatif des contrats ? L’effet relatif des contrats est un principe fondamental du droit des obligations affirmé à l’article 1199 du Code civil. Selon ce principe, un contrat ne crée d’obligations qu’entre les parties contractantes. Il ne peut ni profiter ni nuire aux tiers, sauf exceptions prévues par la […]
Quel compte pro choisir quand on est indépendant ?
Publié le 15/09/2026
0
Introduction
Séparer ses finances personnelles de celles de son activité est l’un des premiers réflexes de gestion d’un indépendant, et parfois une obligation légale.
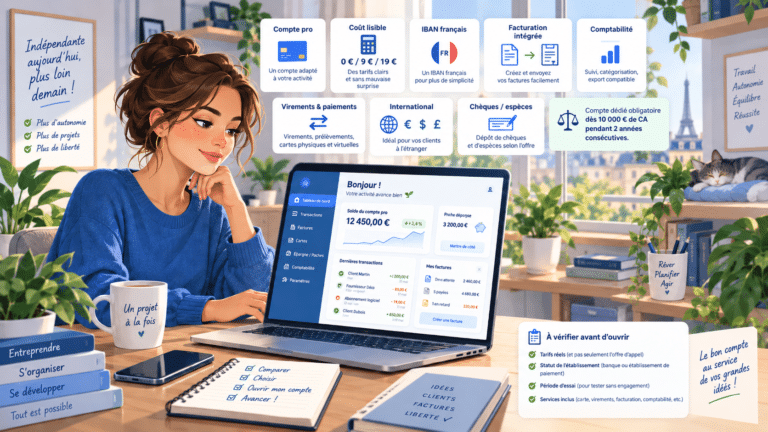
Reste à savoir quel compte ouvrir : les néobanques affichent des offres à 0 €, les banques traditionnelles proposent désormais leurs propres solutions en ligne, et l’écart de tarif entre deux formules apparemment comparables peut atteindre plusieurs centaines d’euros par an.
Compte pro : à quoi sert-il ?
Un compte professionnel est un compte bancaire ouvert au nom de l’entreprise ou de l’entrepreneur, dédié exclusivement à son activité.
Il centralise les encaissements clients, les paiements fournisseurs, les prélèvements sociaux et fiscaux, et fournit un relevé qui ne mélange pas les dépenses professionnelles et personnelles.
Son premier intérêt est comptable.
Un compte dédié rend l’enregistrement des écritures traçable, facilite le travail de l’expert-comptable et réduit considérablement le temps passé à trier les opérations en fin d’exercice. En cas de contrôle, la séparation des flux constitue aussi une protection : elle démontre la réalité de l’activité et évite les discussions sur le caractère professionnel d’une dépense.
Le second intérêt est fonctionnel.
Un compte professionnel donne accès à des services qu’un compte personnel ne propose pas ou n’autorise pas : dépôt du capital social, encaissement par terminal de paiement, sous-comptes pour provisionner la TVA ou l’URSSAF, outils de facturation et de pré-comptabilité intégrés, accès en lecture pour le comptable.
Les offres en ligne ont largement élargi ce périmètre : la plupart ne se présentent plus comme un simple compte, mais comme un outil de gestion.
Le compte pro est-il obligatoire ?
Il faut distinguer deux notions souvent confondues. L’obligation porte sur un compte bancaire dédié à l’activité, pas nécessairement sur un compte estampillé « professionnel », qui est une gamme commerciale plus chère.
En micro-entreprise :
L’obligation d’ouvrir un compte dédié s’applique à partir de 10 000 € de chiffre d’affaires réalisés pendant deux années civiles consécutives. En dessous de ce seuil, un compte séparé reste vivement conseillé mais n’est pas imposé.
Les sociétés :
Elles doivent disposer d’un compte au nom de la personne morale dès la constitution, ne serait-ce que pour y déposer le capital social et obtenir l’attestation nécessaire à l’immatriculation.
Qu’est-ce qu’un travailleur indépendant ?
La catégorie recouvre des situations juridiques très différentes : micro-entrepreneurs, entrepreneurs individuels au régime réel, professions libérales imposées aux BNC, artisans et commerçants, gérants majoritaires d’EURL ou de SARL, présidents de SASU. Les uns relèvent du régime social des travailleurs non salariés, les autres du régime général en tant qu’assimilés salariés. Le portage salarial constitue un cas intermédiaire, puisque la facturation est portée par la société de portage.
Cette diversité a une conséquence directe sur le choix d’un compte. Un micro-entrepreneur sans TVA cherche avant tout un coût plancher et un suivi de son chiffre d’affaires ; un gérant de SARL a besoin d’un dépôt de capital, de sous-comptes pour provisionner la TVA et d’un accès pour son cabinet comptable. Tous les établissements n’acceptent d’ailleurs pas tous les statuts, et certains excluent les associations.
Quels sont les besoins des indépendants en matière de compte pro ?
Un indépendant réalise peu d’opérations, gère seul son administratif et surveille chaque ligne de frais fixes. S
ses besoins tiennent généralement en cinq points.
| Un coût lisible | L’abonnement mensuel ne dit pas tout : les virements hors quota, l’encaissement des chèques, le dépôt d’espèces et les paiements en devises se facturent à l’unité et pèsent parfois plus lourd que la formule elle-même. |
| Un IBAN français | Certains clients grands comptes, certaines administrations et les prélèvements URSSAF ou DGFiP s’accommodent mal d’un IBAN étranger, même si la réglementation européenne interdit en principe toute discrimination. |
| La rapidité d’ouverture et l’accès mobile | Ouvrir un compte en dix minutes depuis son téléphone, valider un virement entre deux rendez-vous, photographier un justificatif : ce sont les gestes du quotidien d’un indépendant sans bureau. |
| Le lien avec la comptabilité | Catégorisation automatique des transactions, rapprochement des justificatifs, export au format attendu par le cabinet, accès en lecture pour l’expert-comptable : autant d’heures épargnées en fin d’exercice. |
| Les outils de facturation intégrés. | Émettre un devis, le transformer en facture, suivre le paiement et relancer depuis la même interface évite de multiplier les abonnements. |
Quels comptes pro sont adaptés aux indépendants ?
| Tarifs affichés (HT/mois) | Ce qui la distingue | Profil visé | |
| Indy | Essentiel 0 € ; Plus dès 9 € (12 € en mensuel) ; Premium 15 à 49 € selon le statut juridique | Compte pro gratuit avec IBAN français, carte Mastercard et virements SEPA illimités, adossé à une comptabilité automatisée | Indépendants et professions libérales qui veulent tout centraliser sans abonnement |
| Shine | Free 0 € ; Start 9 € ; Plus 20 € ; Business 60 € | Dépôt d’espèces et de chèques possibles, Plateforme Agréée incluse dans toutes les offres, service client en France 7j/7 | Indépendants et TPE qui encaissent encore des espèces ou des chèques |
| Finom | Solo 0 € ; puis 17 €, 37 €, 119 € et 249 € en paiement annuel | Cashback sur les dépenses professionnelles et facturation intégrée, 30 jours d’essai | Freelances et petites structures |
| Vivid | Offre d’entrée à 0 €, formules payantes au-dessus | Cashback et compte rémunéré, mais l’établissement relève du Luxembourg (Vivid Money SA) et non du droit français | Activités simples ou occasionnelles |
| Propulse by CA | Start 8 € ; Start+ 17 € | Offre 100 % en ligne adossée au Crédit Agricole, virements illimités, une seule carte par compte | Indépendants qui veulent un grand groupe bancaire derrière l’offre |
| Qonto | Basic 9 € ; Smart 19 € ; Premium 39 € | Facturation électronique conforme incluse dans tous les forfaits, sous-comptes à IBAN dédié, compte rémunéré dès Smart | Indépendants et TPE/PME qui veulent réunir banque, facturation et pré-comptabilité |
| Revolut Business | Basic 10 € ; Grow 35 € ; Scale 125 € | Comptes multidevises et change au taux interbancaire dans la limite d’un quota ; établissement lituanien | Indépendants qui facturent à l’étranger |
Les offres à 0 € : Indy, Shine, Finom et Vivid
Indy
Indy propose le compte pro gratuit le plus complet du panel :
- IBAN français,
- carte Mastercard physique et virtuelle,
- virements SEPA instantanés et illimités,
- encaissement par téléphone,
- le tout adossé à une comptabilité automatisée
- facturation électronique incluse.
Le modèle repose sur les abonnements comptables payants, Plus à partir de 9 € et Premium de 15 à 49 € selon le statut juridique.

Le compte pro gratuit pour les indépendants
Shine
Shine conserve une offre Free à 0 € qui inclut :
- un IBAN français
- une carte Mastercard Basi
- cinq virements par mois
- devis et factures illimités, avec la possibilité de déposer espèces et chèques, ce qui reste rare.
- Au-delà de cinq virements, chaque opération est facturée 0,40 € HT, et les retraits comme le dépôt de chèques passent en option.
Les formules Start à 9 €, Plus à 20 € et Business à 60 € relèvent les quotas et ajoutent un bouquet d’assurances.

Découvrir le compte pro gratuit de Shine !
Finom
Finom réserve son offre Solo gratuite aux indépendants et entrepreneurs individuels, avec IBAN français et facturation intégrée, et se distingue par un cashback sur les dépenses professionnelles.
Découvrir l’offre Solo gratuite de Finom
Vivid
Vivid propose également une entrée à 0 € avec cashback et rémunération du solde, mais l’établissement relève du Luxembourg et des Pays-Bas, et non du droit français. La société indique que les soldes sont garantis par Vivid Money SA et que les fonds logés chez sa banque partenaire Natixis France bénéficient de la garantie française jusqu’à 100 000 € par client : un mécanisme différent de celui d’une banque de plein exercice, qu’il vaut mieux comprendre avant d’y laisser dormir de la trésorerie.
Vivid est par ailleurs le seul acteur du panel à ne pas publier de grille tarifaire détaillée en français.

Découvrir l’offre gratuite de Vivid
L’offre payante française : Qonto, la banque, la facturation et la pré-comptabilité au même endroit
Qonto structure son offre indépendants en trois forfaits, tous assortis d’un mois d’essai.
- Basic à 9 € HT par mois, facturé 108 € à l’année : IBAN français, trente virements mensuels, une carte physique et deux cartes virtuelles, solutions d’encaissement et service client joignable 7j/7 et 24h/24.
- Smart à 19 € : un sous-compte à IBAN dédié pour provisionner la TVA ou les cotisations, l’accès de l’expert-comptable, cent virements par mois, la prévision de trésorerie et la rémunération du compte, affichée à 5 % pendant deux mois puis 1,25 % par an.
- Premium à 39 € : deux cents virements, quatre sous-comptes et un support prioritaire.
Point commun aux trois formules : les devis et factures illimités ainsi que la facturation électronique conforme sont inclus sans surcoût, Qonto étant immatriculée Plateforme Agréée.
Les limites sont assumées. Qonto est un établissement de paiement supervisé par la Banque de France, et non une banque de plein exercice : les financements longs passent par des partenaires et il n’y a pas de crédit immobilier. Le dépôt d’espèces n’existe pas, et l’encaissement de chèques est facturé 2 € l’unité sur le forfait Basic. Un commerçant qui manipule du liquide regardera plutôt du côté de Shine.

Découvrir les offres de Qonto
Revolut Business : le choix de l’international
Revolut Business n’a pas d’offre gratuite en France : le forfait Basic est à 10 € par mois, Grow à 35 € et Scale à 125 €.
L’intérêt se situe ailleurs. Les comptes multidevises, l’envoi et la réception dans plus de trente devises et le change au taux interbancaire dans la limite d’un quota mensuel, en font l’option la plus cohérente pour un indépendant qui facture hors zone euro.
En contrepartie, le forfait Basic n’inclut aucun virement international sans frais et se limite à dix virements domestiques gratuits, puis 0,20 € l’unité. L’établissement est une banque lituanienne, avec les conséquences que cela implique sur la protection des dépôts et l’IBAN.
Découvrir les offres de Revolut Business
Conseils pratiques avant d’ouvrir un compte
Le prix affiché est rarement le prix payé. Voici les vérifications qui font la différence sur une année complète.
1) Calculer le coût réel, pas l’abonnement
Si vous êtes déjà en activité, reprenez vos trois derniers relevés et comptez : virements émis par mois, chèques reçus, espèces déposées, paiements en devises. Si vous créez votre entreprise, raisonnez à partir de votre modèle : combien de fournisseurs à régler chaque mois, comment vos clients paieront-ils, facturerez-vous hors zone euro ? Appliquez ensuite la grille de chaque candidat : cinquante virements mensuels coûtent 0,40 € l’unité au-delà du quota chez certains, 0,20 € chez d’autres, rien du tout ailleurs. C’est souvent ce calcul, et non l’abonnement, qui départage deux offres à 9 €.
2) Vérifier le statut de l’établissement et l’origine de l’IBAN
Néobanque ne signifie pas banque. Plusieurs acteurs du panel sont des établissements de paiement : vos fonds y sont cantonnés et protégés, mais ils ne délivrent pas de crédit en propre et ne proposent pas de livret réglementé. Vérifiez aussi le pays d’établissement et le préfixe de l’IBAN : un IBAN étranger reste légalement valable en France, mais peut compliquer certains prélèvements ou la relation avec des clients publics.
3) Regarder la date de validité de la grille tarifaire
Les conditions bougent vite. Au moment de ce relevé, Shine affichait explicitement que ses plafonds et conditions évoluaient à compter du 5 octobre 2026. Prenez l’habitude de télécharger la grille au format PDF le jour de la souscription : c’est le document qui fait foi en cas de désaccord ultérieur.
4) Utiliser réellement la période d’essai
Trente jours d’essai chez Qonto, Finom et Propulse, un mois chez Revolut : ne les passez pas à regarder l’interface. Émettez un vrai virement, encaissez un vrai paiement client, testez l’ajout d’un justificatif et, si vous en avez un, donnez l’accès à votre comptable. Un service client réactif se juge sur une vraie question, pas sur une promesse commerciale.
5) Anticiper le dépôt de capital et les statuts acceptés
Si vous créez une société, vérifiez avant tout que l’établissement pratique le dépôt de capital et à quel prix, car tous ne le font pas directement. Vérifiez également que votre forme juridique et votre activité sont acceptées : la plupart des acteurs en ligne excluent les associations, et chacun publie une liste d’activités non éligibles.
6) Préparer la sortie avant l’entrée
La mobilité bancaire automatisée dont bénéficient les particuliers n’existe pas pour les professionnels : aucun établissement ne transférera vos prélèvements et virements récurrents à votre place. Avant de changer de compte, listez vos mandats de prélèvement, prévenez vos clients de votre nouvel IBAN, téléchargez l’intégralité de vos relevés et gardez l’ancien compte ouvert quelques semaines le temps que les dernières opérations passent.
Questions fréquentes
Un compte pro est-il obligatoire pour un auto-entrepreneur ?
Pas au sens strict. L’obligation porte sur un compte bancaire dédié à l’activité, et elle s’applique à partir de 10 000 € de chiffre d’affaires pendant deux années consécutives. Un compte en ligne d’entrée de gamme suffit à la remplir : il n’est pas nécessaire de souscrire une gamme « professionnelle » coûteuse. En revanche, utiliser un simple compte de particulier contrevient généralement aux conditions générales de la banque.
Peut-on ouvrir un compte pro gratuitement ?
Oui, plusieurs acteurs proposent une offre à 0 € par mois : Indy, Shine avec son offre Free, Finom avec son offre Solo et Vivid. La gratuité porte sur l’abonnement, pas sur toutes les opérations : quotas de virements limités, retraits ou dépôts de chèques en option, commissions sur les espèces. Les banques traditionnelles, elles, ne proposent pas de compte professionnel gratuit.
Faut-il préférer une néobanque ou une banque traditionnelle ?
Les deux logiques ne s’excluent pas. Les offres en ligne gagnent sur le prix, la rapidité d’ouverture et les outils de gestion intégrés. Les banques traditionnelles gardent l’avantage sur l’accompagnement par un conseiller, l’accès au crédit professionnel de montant significatif et le dépôt d’espèces. Beaucoup d’indépendants démarrent en ligne et ouvrent un second compte en banque classique le jour où un emprunt devient nécessaire.
Comment changer de compte pro ?
Ouvrez le nouveau compte, transférez les fonds par virement, redirigez vos prélèvements un par un, communiquez votre nouvel IBAN à vos clients et aux organismes sociaux et fiscaux, puis clôturez l’ancien compte une fois toutes les opérations passées. Téléchargez vos relevés avant la fermeture : après clôture, les récupérer devient beaucoup plus laborieux.
Ce qu’il faut retenir avant de choisir
Le marché s’est scindé en deux familles.
D’un côté, des offres à 0 € qui financent le compte par la comptabilité ou par les commissions, et qui conviennent parfaitement à un indépendant au démarrage.
De l’autre, des forfaits entre 8 € et 19 € qui intègrent facturation, sous-comptes, pré-comptabilité et, depuis la réforme de septembre 2026, la conformité électronique.
Sommaire
- Compte pro : à quoi sert-il ?
- Qu’est-ce qu’un travailleur indépendant ?
- Quels sont les besoins des indépendants en matière de compte pro ?
- Quels comptes pro sont adaptés aux indépendants ?
- Les offres à 0 € : Indy, Shine, Finom et Vivid
- L'offre payante française : Qonto, la banque, la facturation et la pré-comptabilité au même endroit
- Revolut Business : le choix de l’international
- Conseils pratiques avant d’ouvrir un compte
- Questions fréquentes
- Ce qu’il faut retenir avant de choisir

Legalstart, partenaire du Blog du Dirigeant, répond à tous vos besoins juridiques

Simple

Économique

Rapide

Besoin d’aide pour créer votre entreprise ?
Besoin de changer d’adresse ?
Besoin de protéger votre marque ?


Articles pour aller plus loin
- Test et avis des banques et compte pro en ligne
- Qonto vs Shine : quel compte pro selon votre situation en 2026 ?
- Revolut Business vs Shine : quel compte pro choisir en 2026 ?
- Indy vs Qonto : quel compte pro choisir entre ces deux acteurs du marché ?
- Revolut Business vs Qonto : quel compte pro choisir en 2026 ?
- Revolut Business vs compte pro Indy : quel compte pro choisir en 2026 ?
- Sogexia : avis et test complet pour entrepreneurs et créateurs d'entreprise
- SumUp terminal de paiement : faut-il le choisir pour votre entreprise ?
- Finom le compte pro, avis et test
- Le compte pro Indy : test, avis et fonctionnement
- Vivid Business : test et avis du compte pro
- Revolut Business : test et avis de la néobanque
- Néobanque en France
- Micro-entrepreneur : comment choisir son compte bancaire ?
- Banque en ligne EURL
- Quelle banque en ligne pour les indépendants ?
- Critère pour choisir sa banque en ligne
- Le compte professionnel LCL
- Le compte professionnel du Crédit Agricole
- Le compte professionnel Société Générale
- Le compte professionnel SG - Crédit du Nord
- Le compte professionnel Crédit Mutuel
- Le compte pro de la BRED
- Le compte pro de la BNP
- Le compte professionnel du CIC
- Le compte professionnel de la Caisse d'Epargne
- Le compte professionnel Nickel
- Le compte professionnel Paypal
- Le compte professionnel Boursobank
- Le compte professionnel d'Axa banque
- Zoom sur la banque en ligne Shine
- Zoom sur Qonto : avis, tarifs, fonctionnalités et comparatif
- Zoom sur Anytime
- Zoom sur Monabanq
- Boursorama Banque devient BoursoBank : services, avantages et nouveautés
- Zoom sur la banque N26
- Axa Banque
- Quelle banque en ligne pour un auto-entrepreneur ?
- Quelle banque en ligne pour une SASU ?
- Néobanque : comparateur avec les banques traditionnelles
Plus d'articles
Télécharger l'article au format PDF
Articles qui peuvent vous intéresser

- gerer
- Loudjedi W.
- 11 Fév 2026
- Dufour L.
- 14 Sep 2020
Les 4 actions concrètes de la convention Des actions communes de communication vont être instaurées notamment pour ce qui concerne les projets associatifs ou les emplois solidaires, . La garantie institutionnelle de France Active, un réseau de financementsolidaire, pourra remplacer la caution sur les biens personnels que demandent généralement les banques aux dirigeants d’entreprises, . En cas d’avis […]
- Lailler T.
- 16 Jan 2024
Quelles sont les solutions envisageables ? Où domicilier votre entreprise ? Notre article vous donne des pistes. Domicilier son entreprise dans un « centre d’affaires » Les centres d’affaires sont en réalité des entreprises dont l’objet social est simplement de servir de siège social à un certain nombre d’entreprises inscrites au RCS (Registre du Commerce […]

- creer
- Boen S.
- 11 Fév 2026
Pour assurer une gestion en toute connaissance de cause et éviter le stress, comprendre le fonctionnement des charges en micro-entreprise est essentiel. Cela permet de bien gérer sa trésorerie, anticiper ses obligations, et éviter les mauvaises surprises. Bref, cela améliore considérablement la vie du dirigeant. Dans cet article, découvrez un panorama complet et actualisé des […]